Domain auraakkumulator.de kaufen?
Wir ziehen mit dem Projekt
auraakkumulator.de um.
Sind Sie am Kauf der Domain
auraakkumulator.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auraakkumulator.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
HT Instruments Messadapter 1phasig für Strom, Spannung, Leistung, Differenzstrom, Fehlerstrom, MesstechnikZur Messung von Differenz-, Schutzerd- und Laststrom. Messen Sie einfach den Laststrom mit einem Zangenmessgerät unter Verwendung eines Faktors von 10. Leistungsmessung mit einem geeigneten Zangenmessgerät.71,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
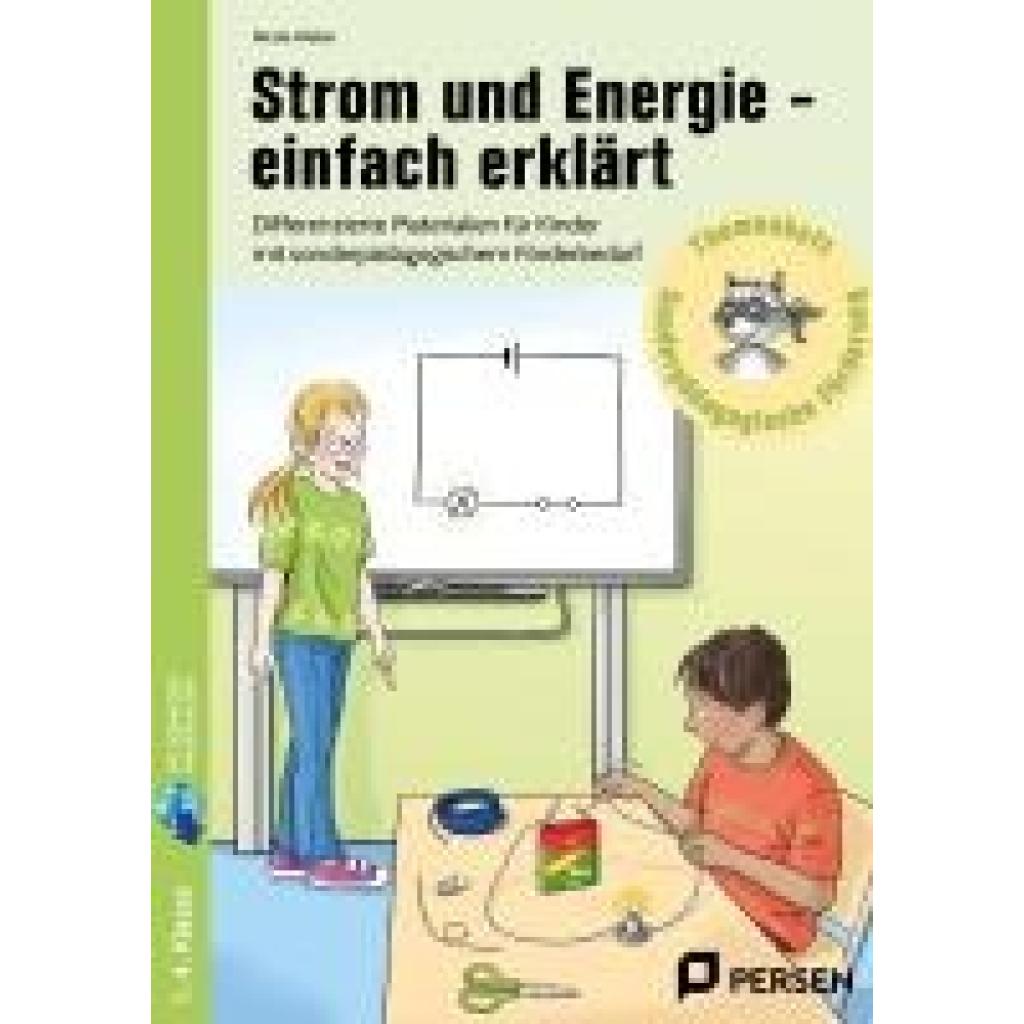
Weber, Nicole: Strom und Energie - einfach erklärtStrom und Energie - einfach erklärt , Differenzierte Materialien für Kinder mit sonderpädagogischem Förderbedarf (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20240801, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Bergedorfer Themenhefte - Grundschule##, Autoren: Weber, Nicole, Seitenzahl/Blattzahl: 48, Keyword: 1. bis 4. Klasse; Raum und Umwelt; Sachunterricht; SoPäd, Fachschema: Elektrik~Sachunterricht / Lehrermaterial~Strom (elektrisch), Bildungsmedien Fächer: Sachunterricht ~Technik, Fachkategorie: Schule und Lernen, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher, Fachkategorie: Unterrichtsmaterialien, Schulform: FÖS, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 259, Breite: 190, Höhe: 5, Gewicht: 176, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000076904001 9783403212133-2 B0000076904002 9783403212133-1,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
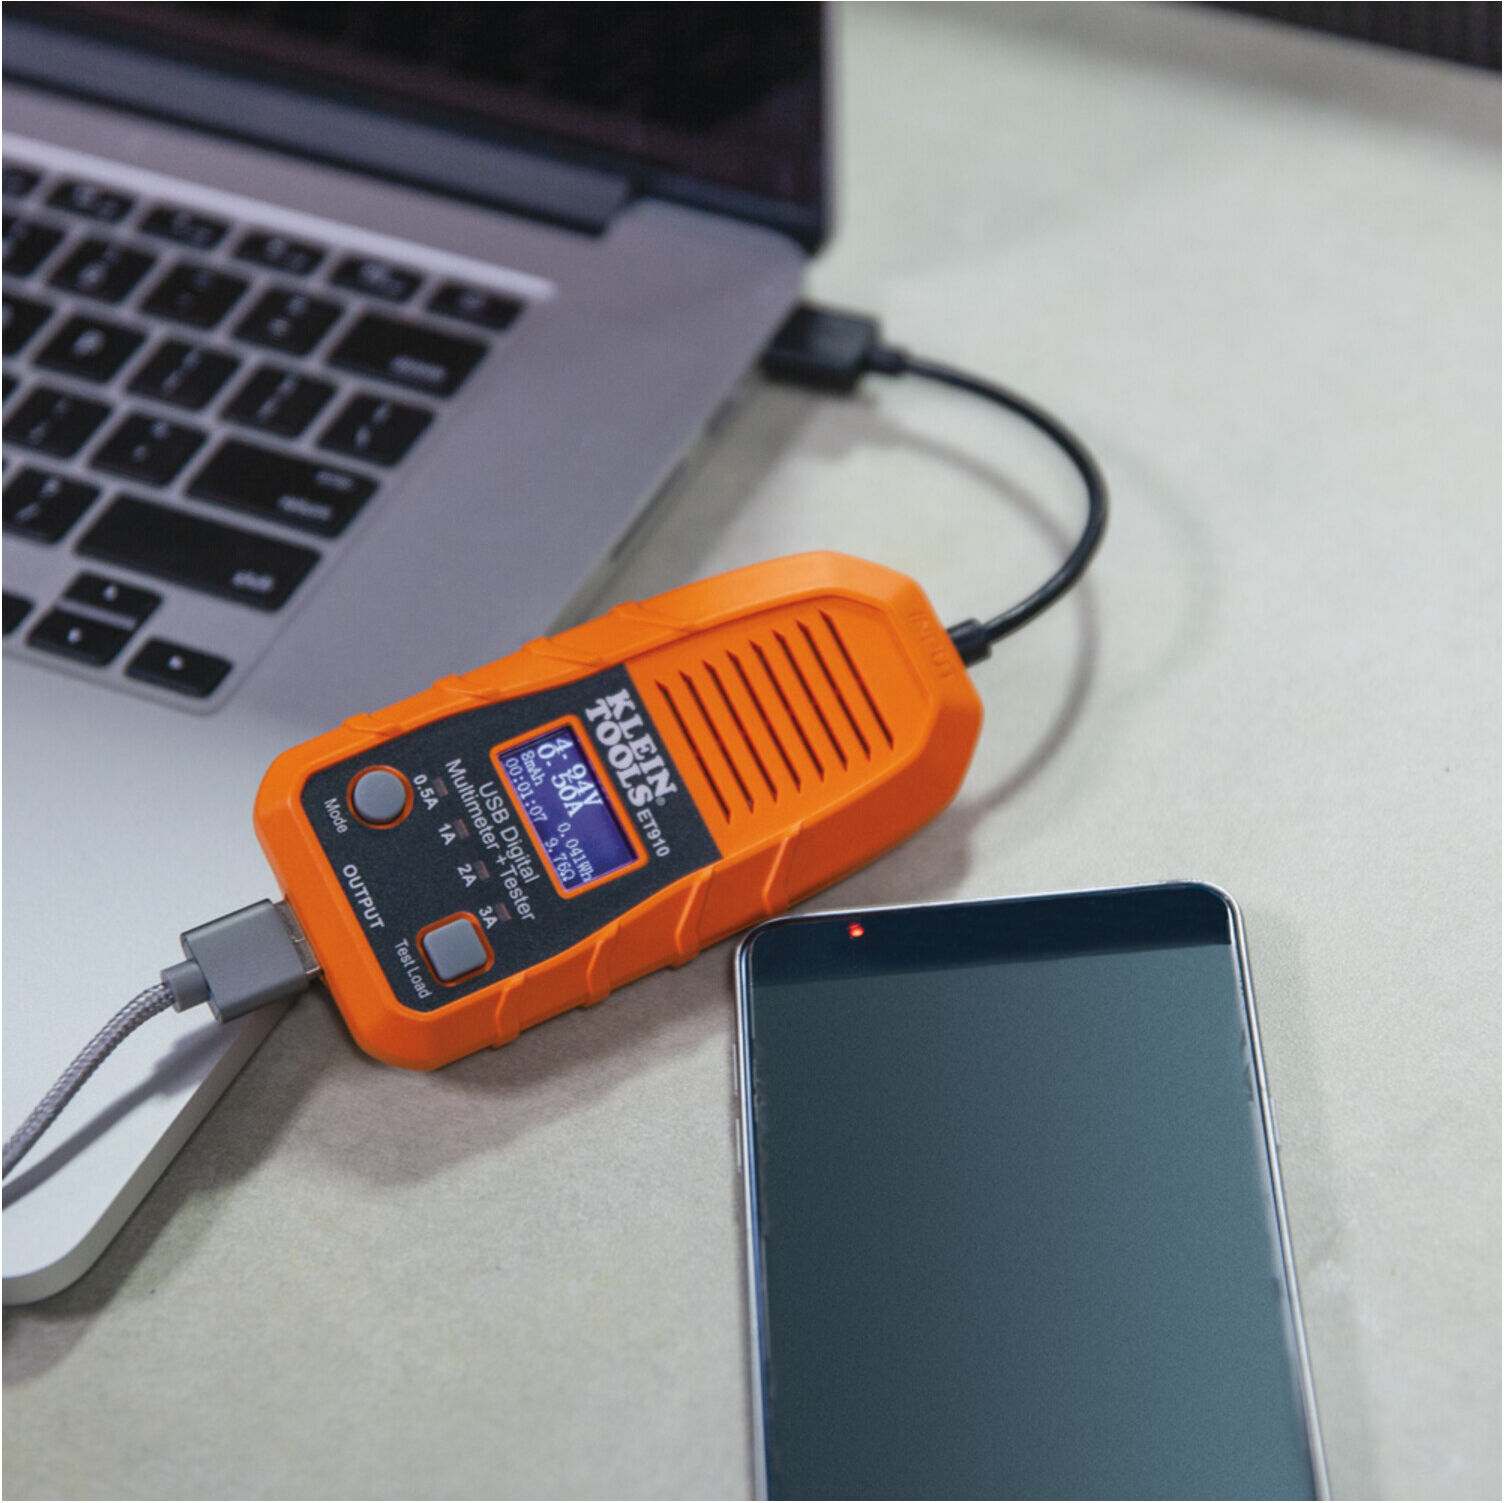
Klein Tools USB A Digitalmessgerät Tester Spannung Strom Kapazität LCD (ET910)Einleitung Das Klein Tools USB A Digitalmessgerät dient zur einfachen Messung von Spannung, Strom und Kapazität an USB-Anschlüssen. Eigenschaften • Kompaktes Prüfgerät zur Analyse von USB-Stromquellen und Ladegeräten \n• Misst Spannung, Strom, Kapazität, Energie und Widerstand gleichzeitig \n• Hochauflösende LCD-Anzeige für klare Darstellung auch bei schlechten Lichtverhältnissen \n• Ermöglicht Langzeitmessungen bis zu 1000 Stunden \n• Speichert bis zu 10 Messwerte zur späteren Analyse \n• Integrierte Überlastanzeige schützt vor Fehlmessungen \n• USB-Stromversorgung, kein Batteriewechsel erforderlich \n• Robustes, kompaktes Gehäuse, bis zu 2 m sturzfest \n• Für mobilen Einsatz ausgelegt Lieferumfang • 1 x USB-Digitalmessgerät und Tester (ET910)52,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
ABB DMTME Multimeter Spannung, Strom, Leistung 2CSM170040R1021Bei den Geräten der DMTME-Serie handelt es sich um digitale Multimeter zur Messung der wichtigsten elektrischen Größen in Einphasen- und Dreiphasen-Netzen bei 230/400 V AC als Effektivwerte (TRMS), darunter Maximal-, Minimal- und Durchschnittswerte sowie Wirk- und Blindleistung. Die Messwerte werden auf vier roten 7-Segement LED-Displays angezeigt. Dies ermöglicht eine einfache und übersichtliche Erfassung verschiedener Messwerte der einzelnen Phasen und des gesamten Netzes auf einen Blick. Das DMTME Multimeter beinhaltet in einem einzigen Gerät die Funktionen von Voltmeter, Amperemeter, Leistungsfaktormesser, Wattmeter, Varmeter, Frequenzmesser, Wirk- und Blindenergiezähler. Es ergeben sich somit wesentliche finanzielle Einsparungen dank der besseren Raumnutzung und der Zeitersparnis bei der Verkabelung, sowie der Vorteil deutlicher Messwertanzeigen auf einem einzigen Gerät.342,16 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
ABB DMTME-I-485 Multimeter Spannung, Strom, Leistung 2CSM180050R1021 DMTMEI485Bei den Geräten der DMTME-Serie handelt es sich um digitale Multimeter zur Messung der wichtigsten elektrischen Größen in Einphasen- und Dreiphasen-Netzen bei 230/400 V AC als Effektivwerte (TRMS), darunter Maximal-, Minimal- und Durchschnittswerte sowie Wirk- und Blindleistung. Die Messwerte werden auf vier roten 7-Segement LED-Displays angezeigt. Dies ermöglicht eine einfache und übersichtliche Erfassung verschiedener Messwerte der einzelnen Phasen und des gesamten Netzes auf einen Blick. Das DMTME-I-485 Multimeter beinhaltet in einem einzigen Gerät die Funktionen von Voltmeter, Amperemeter, Leistungsfaktormesser, Wattmeter, Varmeter, Frequenzmesser, Wirk- und Blindenergiezähler. Es ergeben sich somit wesentliche finanzielle Einsparungen dank der besseren Raumnutzung und der Zeitersparnis bei der Verkabelung, sowie der Vorteil deutlicher Messwertanzeigen auf einem einzigen Gerät. Zur Kommunikation von Messwerten und Alarmen über ein Modbus-Netzwerk dient eine integrierte RS-485 Schnittstelle. Das gerät ist zusätzlich mit zwei digitalen Relaisausgängen ausgestattet. Diese sind voll programmierbar und dienen entweder als Impuls- oder Alarmausgang.465,65 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
HT Instruments Messadapter 1phasig für Strom, Spannung, Leistung, Differenzstrom, Fehlerstrom, MesstechnikZur Messung von Differenz-, Schutzerd- und Laststrom. Messen Sie einfach den Laststrom mit einem Zangenmessgerät unter Verwendung eines Faktors von 10. Leistungsmessung mit einem geeigneten Zangenmessgerät.71,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber, Nicole: Strom und Energie - einfach erklärtStrom und Energie - einfach erklärt , Differenzierte Materialien für Kinder mit sonderpädagogischem Förderbedarf (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20240801, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Bergedorfer Themenhefte - Grundschule##, Autoren: Weber, Nicole, Seitenzahl/Blattzahl: 48, Keyword: 1. bis 4. Klasse; Raum und Umwelt; Sachunterricht; SoPäd, Fachschema: Elektrik~Sachunterricht / Lehrermaterial~Strom (elektrisch), Bildungsmedien Fächer: Sachunterricht ~Technik, Fachkategorie: Schule und Lernen, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Altersempfehlung / Lesealter: 23, Genaues Alter: FÖS, Warengruppe: HC/Schulbücher, Fachkategorie: Unterrichtsmaterialien, Schulform: FÖS, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 259, Breite: 190, Höhe: 5, Gewicht: 176, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000076904001 9783403212133-2 B0000076904002 9783403212133-1,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klein Tools USB A Digitalmessgerät Tester Spannung Strom Kapazität LCD (ET910)Einleitung Das Klein Tools USB A Digitalmessgerät dient zur einfachen Messung von Spannung, Strom und Kapazität an USB-Anschlüssen. Eigenschaften • Kompaktes Prüfgerät zur Analyse von USB-Stromquellen und Ladegeräten \n• Misst Spannung, Strom, Kapazität, Energie und Widerstand gleichzeitig \n• Hochauflösende LCD-Anzeige für klare Darstellung auch bei schlechten Lichtverhältnissen \n• Ermöglicht Langzeitmessungen bis zu 1000 Stunden \n• Speichert bis zu 10 Messwerte zur späteren Analyse \n• Integrierte Überlastanzeige schützt vor Fehlmessungen \n• USB-Stromversorgung, kein Batteriewechsel erforderlich \n• Robustes, kompaktes Gehäuse, bis zu 2 m sturzfest \n• Für mobilen Einsatz ausgelegt Lieferumfang • 1 x USB-Digitalmessgerät und Tester (ET910)52,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
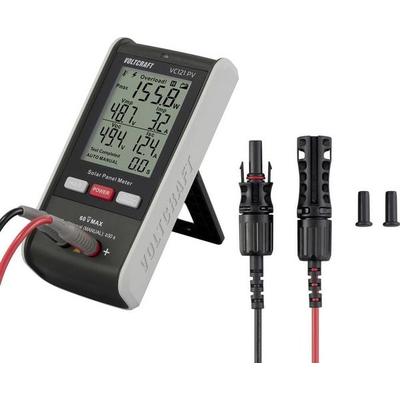
VOLTCRAFT VC121 PV Solar-Panel-Messgerät bis 800W Anzeige Strom Spannung Leistung KurzschlussPräzise Messergebnisse Arbeitet Die Solaranlage Tadellos? Für Aufklärung Sorgt Das Voltcraft Vc121 Pv Solar Panel Messgerät Durch Die Prüfung Von Maximaler Leistung (bis Zu 800 Watt), Spitzenspannung, Spitzenstrom, Leerlaufspannung Und...86,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Akyga AK-EC-15 eMobility Ladekabel 5 m LED-Display Laden (Spannung/Strom/Leistung)Das Akyga® AK-EC-15 Ladegerät wurde für aus Amerika importierte Elektroautos entwickelt. Es hat einen Standard für diese Autos Typ 1 Stecker, der aus hochfestem Material hergestellt ist. So muss bei einem versehentlichen Fallenlassen oder Überfahren kein neues Ladegerät gekauft werden. Darüber hinaus ist das 5 m lange Kabel mit einer speziellen ControlBox ausgestattet. Sie dient zur Einstellung des Stroms und zur Überwachung der aktuellen Ladeparameter. Der eingebaute LED-Bildschirm zeigt an: Ladestrom und -leistung, Netzspannung, Energieverbrauch des Geräts, Temperatur des Ladegeräts und Ladezeit. Darunter befinden sich Tasten zur Auswahl der Stromstärke und zur Einstellung der Ladezeitbegrenzung. Es stehen fünf Stromstärken zur Verfügung: 6, 10, 16, 20 und 32 A. Auf diese Weise können Sie sicher sein, dass das interne Ladegerät Ihres Elektroautos nicht mehr Strom verbraucht, als Ihre Anlage verkraften kann. Der für das Ladegerät verwendete IEC 60309-Stecker ist für 32 A ausgelegt, was einer Leistung von bis zu 7,2 kW entspricht. Um das Ladegerät in vollem Umfang nutzen zu können, sind daher eine robuste Elektroinstallation und ein geeigneter Schutz erforderlich. Das Produkt wird sich beim Laden der Batterien von Elektroautos als nützlich erweisen, wie z.B.: Nissan Leaf, Nissan NV200 SE VAN, Citroen C-Zero, Fisker Karma, Ford Focus Electric, Ford C-Max Energi, Peugeot iOn, Peugeot Galicia, Opel Ampera, Chevrolet Volt, Smiths Edison VAN, Smiths Newton, Tata Indica Vista EV, Toyota Prius, Mistubishi I-Miev, Mitsubishi Outlander PHEV, Mia Electric Van, Mia Electric Car, Kia Soul.419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.